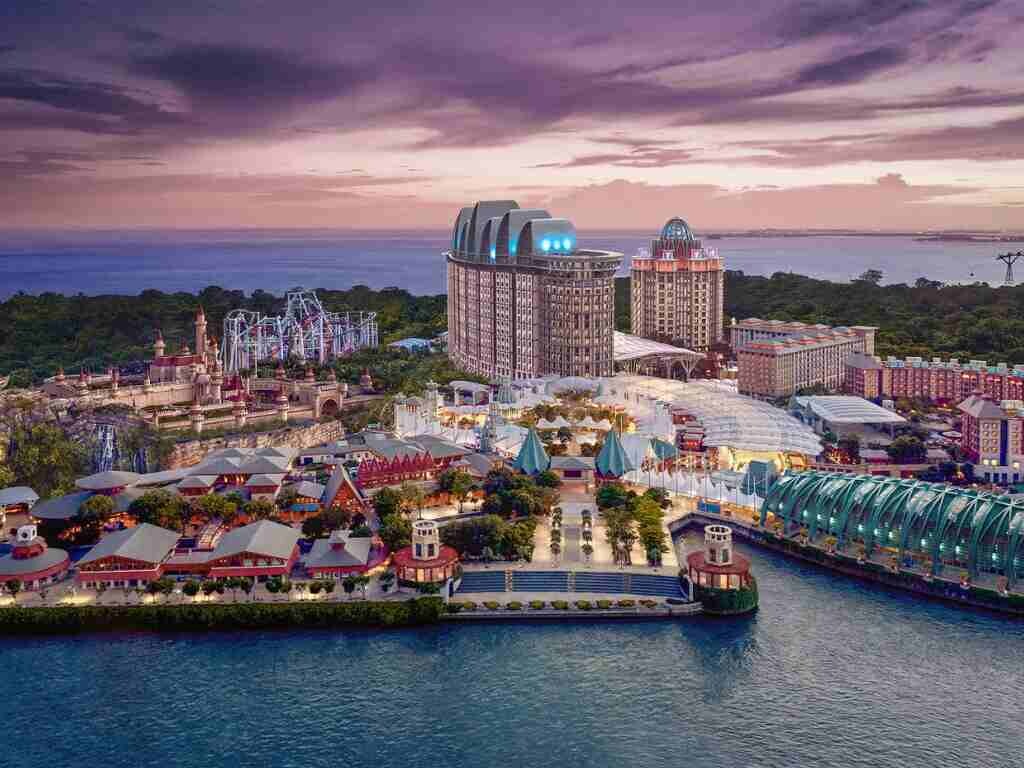
قد تجمع شركة جنتنغ سنغافورة ما يصل إلى ملياري دولار سنغافوري (1.56 مليار دولار) من الديون اعتبارًا من عام 2027 لتمويل توسعة منتجعات وورلد سنتوسا، مع الحفاظ على احتياطياتها النقدية، وفقًا لشركة كريدت سايتس. وتساءلت شركة الأبحاث عما إذا كانت الأرباح التي سيحققها المشروع في نهاية المطاف ستبرر تكلفته الباهظة.
وبعد اجتماع مع فريق علاقات المستثمرين لدى الشركة المشغّلة، قالت كريدت سايتس إن الشركة تفضّل الاحتفاظ بحد أدنى من السيولة يتراوح بين 500 مليون ومليار دولار سنغافوري.
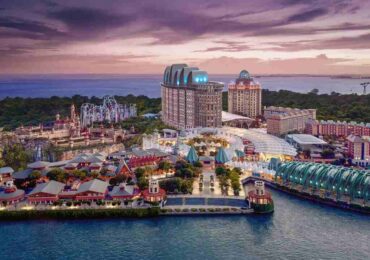
حلّلت كريدت سايتس المشروع البالغة قيمته 6.8 مليارات دولار سنغافوري، والمعروف باسم «RWS 2.0»، إلى جانب المزايا التنافسية لجنتنغ سنغافورة وأهميتها ضمن الشركة الأم، جنتنغ بي إتش دي. واعتبر التقرير الاستثمار ضروريًا للحفاظ على القدرة التنافسية، لكنه أبدى شكوكًا بشأن ربحيته.
الإنفاق على التوسعة قد ينهي وضع صافي السيولة
من المتوقع أن تجمع جنتنغ سنغافورة ديونًا تتراوح قيمتها بين 1.5 و1.75 مليار دولار سنغافوري خلال عامي 2027 و2028، بحسب كريدت سايتس. وتتوقع الشركة استنفاد التدفقات النقدية في النفقات الرأسمالية وتوزيعات الأرباح، ما يعني أنها لن تحتفظ بصافي سيولة بعد عام 2029.
وقال المحللان جوناثان تان جون جي ولاكشمانان آر إن السؤال المحوري هو ما إذا كانت الزيادة في الأرباح الناتجة عن مشروع RWS 2.0 ستتناسب مع حجم الإنفاق الرأسمالي. وجاء تقييمهما حذرًا أكثر منه متفائلًا.
وأشار فريق علاقات المستثمرين إلى أن نحو 4.7 مليارات دولار سنغافوري لا تزال متبقية من ميزانية التوسعة. وأضاف أن تكاليف البناء السائدة أُخذت في الحسبان بالفعل، وأن معظم عقود الإنشاءات محددة التكلفة، ما يحد من مخاطر أي زيادات إضافية.
تراجع الحصة السوقية مع تصدّر مارينا باي ساندز
استحوذت جنتنغ سنغافورة على 23% من صافي إيرادات ألعاب القمار في سنغافورة خلال النصف الأول من عام 2026، وفقًا للتقرير. وكانت هذه النسبة أقل من 30% في عام 2024 و43% في عام 2013. أما النسبة المتبقية فكانت من نصيب مارينا باي ساندز، التي تديرها شركة تابعة لشركة لاس فيغاس ساندز كورب.
وعزت كريدت سايتس التراجع طويل الأمد إلى الموقع الأقل ملاءمة لمنتجعات وورلد سنتوسا، وإلى ضعف التنفيذ مقارنة بمنافسها الوحيد. وأكدت أن الموقع المركزي لمارينا باي ساندز وتموضعها الفاخر يتيحان لها الوصول بشكل أفضل إلى المقامرين الأثرياء والمسافرين من رجال الأعمال وزوار المؤتمرات.
وحذّرت شركة الأبحاث من أن هذه القوة في قطاع ألعاب القمار المتميزة ذات الرهانات المتوسطة قد تحدّ من جهود جنتنغ سنغافورة لاستقطاب العملاء الأعلى إنفاقًا أو استعادة حصة سوقية مؤثرة.
فنادق ومعالم جذب جديدة تدعم خطط التعافي
يشمل مشروع RWS 2.0 فندقين فاخرين يضمان 700 غرفة، ويونيفرسال ستوديوز سنغافورة، إلى جانب مساحات جديدة للتسوق وتناول الطعام والأنشطة البحرية. ومن المقرر إنجاز المشروع على مراحل حتى عام 2030. ويتوقع فريق علاقات المستثمرين لدى جنتنغ سنغافورة أن تعزز مرافق الكازينو المطوّرة والفنادق المجددة وأماكن الإقامة الفاخرة الجديدة جاذبية المنتجع لعملاء الفئة المتميزة ذات الرهانات المتوسطة.
وتتوقع الشركة تعافيًا تدريجيًا في الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك بين عامي 2027 و2030، على أن تتجاوز الأرباح السنوية مليار دولار سنغافوري اعتبارًا من عام 2030. أما كريدت سايتس فتتوقع رقمًا أكثر تواضعًا يبلغ 863 مليون دولار سنغافوري من الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك في عام 2030، استنادًا إلى سيناريو أساسي يفترض أن التحسن سيأتي أساسًا من الأنشطة غير المرتبطة بألعاب القمار.
تأثير أعمال التجديد وتوزيعات الأرباح يظلان موضع اهتمام
حذّرت كريدت سايتس من أن إغلاق الفنادق وتجديد الكازينو على مراحل سيواصلان التأثير في العمليات. وردّ فريق علاقات المستثمرين بأن معظم الاضطرابات الكبيرة أصبحت وراء الشركة، وأن الأعمال المقبلة يُتوقع أن يكون أثرها أقل من أثر أعمال التجديد السابقة.
وبحسب التقرير، بدأت تحديثات الكازينو في يوليو 2026، وستُنفّذ الأعمال على مراحل، منطقة ألعاب تلو الأخرى، خلال فترات انخفاض الإقبال، بدلًا من إجراء تجديد شامل دفعة واحدة.
وإلى جانب الإنفاق المتبقي على الإنشاءات، أكدت جنتنغ سنغافورة عزمها الإبقاء على توزيعات أرباح سنوية قدرها 0.04 دولار سنغافوري للسهم طوال فترة التوسعة. ويُعد هذا الالتزام جزءًا من التدفقات النقدية الخارجة التي تأخذها كريدت سايتس في الحسبان عند تقييم احتياجات الاقتراض المستقبلية.
المصدر: جي جي آر آسيا